
Windykacja długu może zakończyć się w ciągu kilku tygodni, gdy dłużnik ureguluje zobowiązanie już po pierwszym wezwaniu do zapłaty, ale równie dobrze może potrwać kilkanaście miesięcy, jeśli sprawa trafi na drogę sądową i egzekucję komorniczą. Nie ma jednej uniwersalnej odpowiedzi – czas zależy od etapu, na którym się znajdujesz, kwoty długu, postawy dłużnika i tego, czy dysponujesz solidną dokumentacją. W tym artykule pokazujemy realne ramy czasowe każdego etapu oraz to, co faktycznie wpływa na tempo odzyskania pieniędzy.
Ile trwa windykacja długu – czas w liczbach
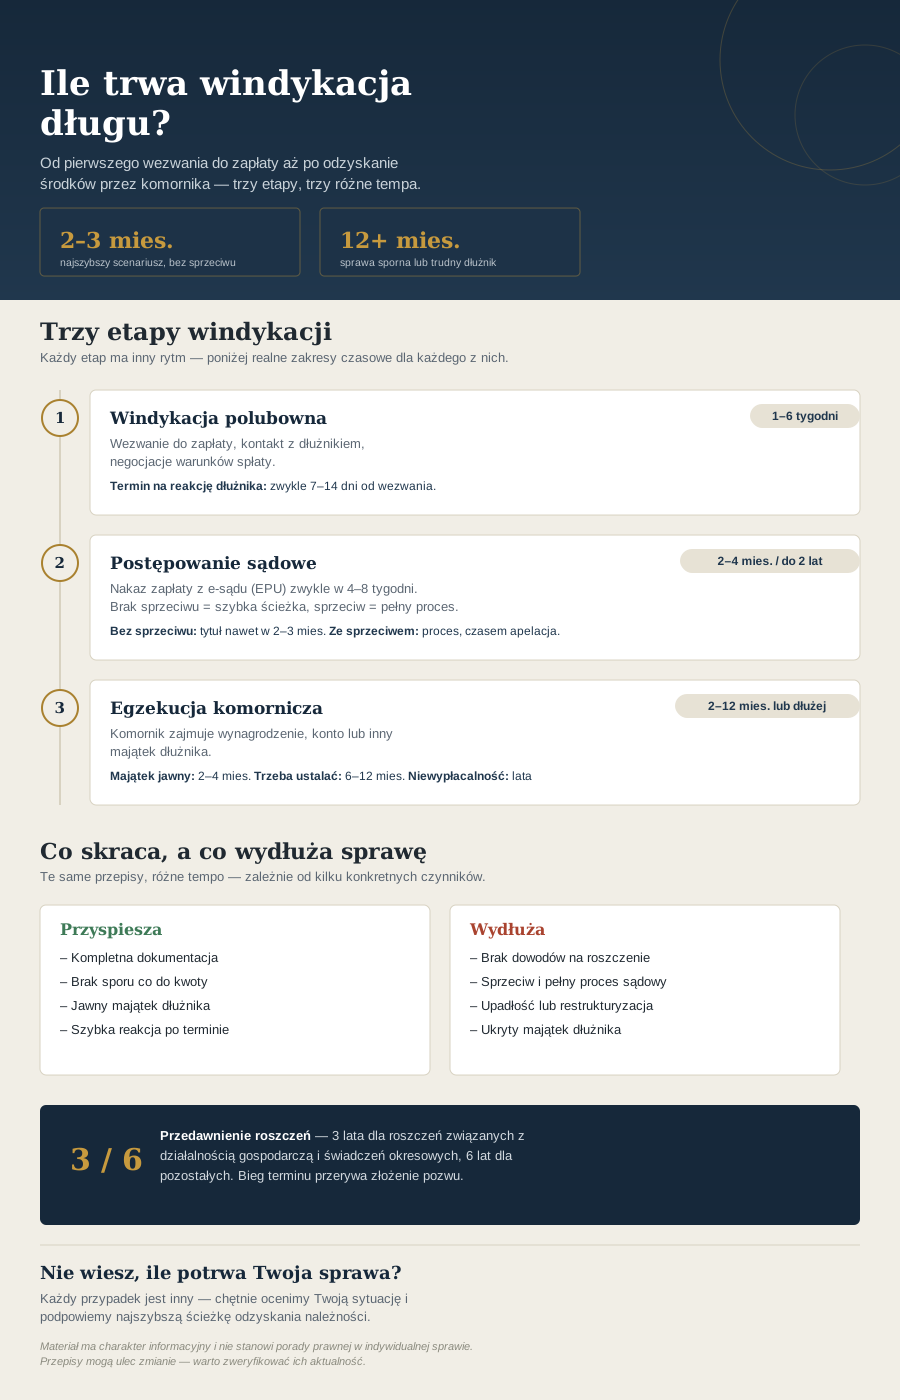
Zanim przejdziemy do szczegółów, warto zobaczyć całość procesu z lotu ptaka. Windykacja długu dzieli się zwykle na trzy etapy: polubowny, sądowy i egzekucyjny, a każdy z nich rządzi się innymi terminami.
W praktyce wygląda to tak:
- windykacja polubowna – od kilku dni do 4-6 tygodni,
- postępowanie sądowe (bez sprzeciwu dłużnika) – 2-4 miesiące,
- postępowanie sądowe ze sprzeciwem i pełnym procesem – od kilku miesięcy do nawet 1-2 lat,
- egzekucja komornicza – od 2 miesięcy do kilku lat, zależnie od majątku dłużnika.
Jeśli dłużnik nie kwestionuje długu i posiada majątek, cała ścieżka od wezwania do zapłaty po odzyskanie środków może zamknąć się w 3-4 miesiące. Jeśli sprawa jest sporna albo dłużnik jest niewypłacalny, proces bywa znacznie dłuższy – i to niezależnie od tego, jak sprawnie działa firma windykacyjna czy kancelaria.
Windykacja polubowna – pierwszy i najszybszy etap
Windykacja polubowna to etap, na którym firma windykacyjna lub sam wierzyciel próbuje odzyskać należność bez angażowania sądu. Obejmuje wezwanie do zapłaty, telefoniczny lub mailowy kontakt z dłużnikiem oraz ewentualne negocjacje warunków spłaty, np. rozłożenia długu na raty.
Standardowe wezwanie do zapłaty wyznacza dłużnikowi termin 7-14 dni na uregulowanie zobowiązania. Jeśli dłużnik reaguje i deklaruje spłatę, ten etap może zakończyć się w ciągu 2-3 tygodni. W praktyce jednak wiele spraw wymaga kilku wezwań i prób kontaktu rozłożonych na 4-6 tygodni, zanim wiadomo, czy dłużnik zapłaci dobrowolnie, czy sprawa musi iść dalej.
Warto pamiętać, że skuteczna windykacja polubowna to nie tylko szybkość – to również szansa na uniknięcie kosztów sądowych i utrzymanie relacji biznesowej, jeśli dług dotyczy kontrahenta, z którym planujesz dalej współpracować.
Windykacja sądowa – ile trwa uzyskanie nakazu zapłaty
Gdy windykacja polubowna nie przynosi efektu, kolejnym krokiem jest złożenie pozwu o zapłatę. To etap, który najbardziej różnicuje czas trwania całego procesu, ponieważ zależy od tego, czy dłużnik zgodzi się z roszczeniem, czy je zakwestionuje.
Elektroniczne postępowanie upominawcze (EPU)
Najszybszą ścieżką jest elektroniczne postępowanie upominawcze, prowadzone przez e-sąd w Lublinie. Pozwala ono uzyskać nakaz zapłaty bez rozprawy, na podstawie samych twierdzeń pozwu. W praktyce sąd wydaje nakaz zwykle w ciągu 4-8 tygodni od złożenia pozwu, choć w okresach dużego obciążenia sądów czas ten bywa dłuższy.
Co się dzieje po wydaniu nakazu zapłaty
Po doręczeniu nakazu dłużnik ma – co do zasady – dwa tygodnie na wniesienie sprzeciwu. Jeśli tego nie zrobi, nakaz się uprawomocnia i staje się tytułem wykonawczym po opatrzeniu go klauzulą wykonalności. To scenariusz najbardziej optymistyczny: od złożenia pozwu do uzyskania prawomocnego tytułu może minąć 2-3 miesiące.
Jeśli jednak dłużnik wniesie sprzeciw, sprawa trafia do zwykłego postępowania sądowego z rozprawami, dowodami i świadkami. W dużych miastach, gdzie sądy są obciążone, taki proces potrafi trwać rok, a w bardziej skomplikowanych sprawach – nawet dłużej, szczególnie jeśli druga strona składa apelację.
Egzekucja komornicza – ile trwa odzyskanie pieniędzy po wyroku
Uzyskanie tytułu wykonawczego to jeszcze nie koniec drogi – trzeba go zrealizować. Tym zajmuje się komornik sądowy, do którego wierzyciel składa wniosek o wszczęcie postępowania egzekucyjnego.
Czas trwania egzekucji zależy przede wszystkim od tego, czy dłużnik posiada majątek, z którego można zaspokoić roszczenie:
- jeśli dłużnik ma stałe wynagrodzenie, konto bankowe z dodatnim saldem lub nieruchomość – komornik może wyegzekwować środki w ciągu 2-4 miesięcy,
- jeśli majątek trzeba dopiero ustalić (np. komornik sprawdza rachunki bankowe, ZUS, urząd skarbowy) – proces wydłuża się do 6-12 miesięcy,
- jeśli dłużnik jest niewypłacalny lub ukrywa majątek, egzekucja może zakończyć się umorzeniem z powodu bezskuteczności, a wierzyciel może próbować ponownie po zmianie sytuacji majątkowej dłużnika, nawet po kilku latach.
Dobra wiadomość jest taka, że komornik ma ustawowe narzędzia do szybkiego sprawdzenia majątku dłużnika (m.in. zapytania do banków i systemów rządowych), co w wielu przypadkach skraca ten etap w porównaniu z sytuacją sprzed kilku lat.
Co przyspiesza, a co wydłuża windykację długu
Czas trwania windykacji długu rzadko zależy od jednego czynnika – zwykle to suma kilku elementów, które warto znać, planując odzyskanie należności.
Czynniki, które przyspieszają proces
- kompletna dokumentacja – podpisana umowa, faktura, potwierdzenie odbioru towaru lub usługi, korespondencja z dłużnikiem,
- brak sporu co do samej kwoty i zasadności długu,
- dłużnik posiadający jawny, łatwy do zajęcia majątek (etat, konto bankowe),
- szybka reakcja wierzyciela – im wcześniej rozpocznie się windykację, tym mniejsze ryzyko, że dłużnik zdąży ukryć majątek lub sprawa się skomplikuje.
Czynniki, które wydłużają proces
- brak dowodów potwierdzających roszczenie,
- dłużnik unikający kontaktu lub kwestionujący dług i wnoszący sprzeciw,
- postępowanie upadłościowe lub restrukturyzacyjne dłużnika,
- obciążenie danego sądu lub kancelarii komorniczej,
- dłużnik będący spółką, która w międzyczasie zawiesza lub likwiduje działalność.
Znajomość tych czynników pomaga realnie ocenić, ile potrwa konkretna sprawa – zamiast opierać się na uśrednionych statystykach, które nie zawsze pasują do indywidualnej sytuacji.
Przedawnienie roszczeń a czas windykacji
Czas ma znaczenie nie tylko z perspektywy tego, jak szybko odzyskasz pieniądze, ale też dlatego, że roszczenia się przedawniają. Zgodnie z ogólną zasadą wynikającą z Kodeksu cywilnego, podstawowy termin przedawnienia wynosi 6 lat, natomiast dla roszczeń związanych z prowadzeniem działalności gospodarczej oraz świadczeń okresowych (np. czynsz, raty) – 3 lata. Koniec terminu przedawnienia przypada zwykle na ostatni dzień roku kalendarzowego.
Praktyczny wniosek jest prosty: im dłużej zwlekasz z rozpoczęciem windykacji, tym mniej czasu zostaje na skuteczne dochodzenie roszczenia, a po upływie terminu przedawnienia dłużnik może skutecznie uchylić się od zapłaty, powołując się na ten zarzut w sądzie. Złożenie pozwu przerywa bieg przedawnienia, dlatego w sprawach zbliżających się do granicznego terminu warto działać szybko.
Przepisy dotyczące przedawnienia bywają nowelizowane, dlatego warto zweryfikować ich aktualne brzmienie – ten artykuł ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie.
Windykacja długu od firmy a od osoby prywatnej – różnice w czasie
Czas trwania windykacji różni się też w zależności od tego, kim jest dłużnik.
Windykacja wobec firmy bywa szybsza na etapie polubownym, ponieważ przedsiębiorcy zwykle mają więcej do stracenia wizerunkowo i częściej negocjują spłatę, by uniknąć wpisu do rejestrów dłużników czy pogorszenia relacji z kontrahentami. Z drugiej strony, jeśli firma znajduje się w trudnej sytuacji finansowej, może zgłosić wniosek o upadłość lub restrukturyzację, co wstrzymuje indywidualną egzekucję i wydłuża sprawę nawet o kilkanaście miesięcy.
Windykacja wobec osoby prywatnej (konsumenta) częściej trafia na etap sądowy, ponieważ osoby fizyczne rzadziej reagują na wezwania do zapłaty z własnej inicjatywy. Na etapie egzekucji komornik ma jednak stosunkowo proste narzędzia, jeśli dłużnik pracuje na etacie – zajęcie wynagrodzenia jest jedną z najskuteczniejszych i najszybszych form odzyskania długu od konsumenta.
Wpis do rejestru dłużników jako sposób na przyspieszenie spłaty
Zanim sprawa trafi do sądu, wielu wierzycieli sięga po dodatkowe narzędzie nacisku, jakim jest wpisanie dłużnika do Biura Informacji Gospodarczej (BIG). Sama możliwość figurowania w takim rejestrze bywa dla dłużnika – zwłaszcza przedsiębiorcy – wystarczającym argumentem, by uregulować zobowiązanie, ponieważ negatywny wpis utrudnia mu uzyskanie kredytu, leasingu czy zawarcie nowych kontraktów. W praktyce wierzyciel może dokonać wpisu już po upływie 30 dni od terminu płatności i doręczeniu dłużnikowi wezwania, co często skraca etap polubowny nawet o kilka tygodni w porównaniu z samymi telefonicznymi ponagleniami.
Zabezpieczenie roszczenia przed wydaniem wyroku
W sprawach, w których istnieje ryzyko, że dłużnik w trakcie procesu wyzbędzie się majątku, wierzyciel może wystąpić o zabezpieczenie roszczenia jeszcze przed wydaniem wyroku. Sąd, uwzględniając taki wniosek, może np. zająć rachunek bankowy dłużnika lub wpisać hipotekę przymusową na jego nieruchomości, zanim sprawa w ogóle zostanie rozstrzygnięta co do meritum. Choć samo postępowanie zabezpieczające nie skraca czasu trwania procesu sądowego, realnie zwiększa szansę, że po uzyskaniu tytułu wykonawczego egzekucja przebiegnie sprawnie, bez straty czasu na poszukiwanie majątku, który w międzyczasie mógłby zniknąć.
Ugoda i rozłożenie długu na raty
Nie każda szybka windykacja oznacza jednorazową spłatę całej kwoty. Zawarcie ugody z dłużnikiem i rozłożenie zobowiązania na raty potrafi wydłużyć formalne zamknięcie sprawy nawet do kilku miesięcy czy roku, ale w praktyce jest to często najszybsza droga do odzyskania realnych pieniędzy, ponieważ omija kosztowną i czasochłonną drogę sądową. Warto jednak zabezpieczyć taką ugodę w formie pisemnej, najlepiej z dobrowolnym poddaniem się egzekucji w formie aktu notarialnego – dzięki temu, jeśli dłużnik przestanie spłacać raty, można od razu skierować sprawę do komornika, pomijając czasochłonny etap postępowania sądowego.
Rola firmy windykacyjnej w tempie prowadzenia sprawy
Samodzielne prowadzenie windykacji przez wierzyciela często wydłuża proces nie z powodu przepisów, lecz braku czasu i doświadczenia w konsekwentnym monitorowaniu kolejnych kroków. Profesjonalna firma windykacyjna prowadzi sprawę równolegle na kilku frontach – jednocześnie utrzymuje kontakt z dłużnikiem, przygotowuje dokumentację do sądu i pilnuje terminów procesowych, co pozwala uniknąć przestojów wynikających np. z przeoczenia terminu na uzupełnienie braków formalnych pozwu. W praktyce oznacza to, że ta sama sprawa prowadzona z odpowiednim wyprzedzeniem i konsekwencją może zakończyć się szybciej niż wtedy, gdy wierzyciel działa doraźnie, dopiero gdy przypomni sobie o zaległej płatności.
Wpływ wysokości długu na wybór trybu postępowania
Kwota roszczenia ma bezpośrednie przełożenie na to, która ścieżka sądowa będzie dostępna, a to z kolei wpływa na czas trwania sprawy. Dla drobniejszych roszczeń można skorzystać z postępowania uproszczonego, które charakteryzuje się mniejszym formalizmem i zwykle krótszym czasem oczekiwania na rozstrzygnięcie niż postępowanie zwykłe. Z kolei sprawy o wyższej wartości przedmiotu sporu częściej trafiają przed sąd okręgowy, gdzie ze względu na charakter spraw i obciążenie wydziałów terminy rozpraw bywają wyznaczane z większym wyprzedzeniem, co wydłuża cały proces nawet o kilka miesięcy w porównaniu z prostszymi sprawami rozpatrywanymi przez sądy rejonowe.
FAQ – najczęstsze pytania o czas trwania windykacji
Ile trwa windykacja długu od firmy?
Zwykle od kilku tygodni (etap polubowny) do kilku miesięcy, jeśli sprawa trafi do sądu. Jeśli firma-dłużnik ogłosi upadłość, proces może się znacząco wydłużyć.
Ile czasu ma komornik na wyegzekwowanie długu?
Przepisy nie narzucają komornikowi jednego sztywnego terminu zakończenia egzekucji – czas zależy od tego, jak szybko uda się ustalić i zająć majątek dłużnika. W prostych sprawach to 2-4 miesiące, w trudniejszych – nawet ponad rok.
Czy windykacja może trwać latami?
Tak, jeśli dłużnik jest niewypłacalny, ukrywa majątek albo skutecznie przedłuża postępowanie sądowe (np. apelacją). W takich przypadkach wierzyciel może wracać do egzekucji po latach, gdy sytuacja majątkowa dłużnika się zmieni.
Co przyspiesza odzyskanie pieniędzy od dłużnika?
Kompletna dokumentacja, szybka reakcja po upływie terminu płatności oraz znajomość majątku dłużnika już na starcie – to elementy, które realnie skracają cały proces.
Czy windykacja polubowna jest szybsza niż sądowa?
Zdecydowanie tak, jeśli dłużnik reaguje na wezwania. Windykacja polubowna pozwala też uniknąć kosztów sądowych i komorniczych, dlatego warto dać jej szansę, zanim skieruje się sprawę na drogę sądową.
Kiedy dług się przedawnia?
W większości przypadków po 3 latach (roszczenia gospodarcze i okresowe) lub po 6 latach (pozostałe roszczenia), licząc do końca roku kalendarzowego. Złożenie pozwu przerywa bieg tego terminu.
Reasumując, ile tak naprawdę trwa odzyskiwanie należności finansowych
Czas trwania windykacji długu zależy od wielu zmiennych – od tego, czy dłużnik reaguje na wezwania, przez obciążenie sądów, po to, jaki majątek posiada dłużnik na etapie egzekucji. W najlepszym scenariuszu cała sprawa zamyka się w 2-3 miesiące, w bardziej skomplikowanych przypadkach proces może się rozciągnąć na rok lub dłużej. Kluczem do skrócenia tego czasu jest szybka reakcja, dobra dokumentacja i konsekwentne prowadzenie sprawy na każdym etapie.
Jeśli zastanawiasz się, ile realnie potrwa odzyskanie konkretnej należności, warto ocenić sprawę indywidualnie – w Kancelarii Ultimatum chętnie pomożemy przeanalizować Twoją sytuację i wskazać najskuteczniejszą ścieżkę działania.
 Polish
 English
 German