
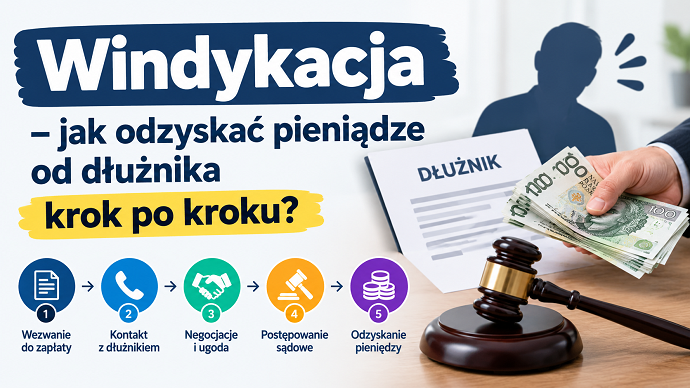
Aby odzyskać pieniądze od dłużnika, uporządkuj dokumenty, sprawdź, czy roszczenie nie jest przedawnione, i wyślij formalne wezwanie do zapłaty. Jeśli to nie pomoże, spróbuj ugody albo skieruj sprawę do sądu. Prawomocny nakaz zapłaty pozwala wszcząć egzekucję komorniczą. Większość spraw da się zamknąć na wcześniejszych etapach, a kolejność działań ma realny wpływ na koszty i szanse powodzenia. Poniżej opisujemy każdy krok wraz z terminami i przepisami.
Jak odzyskać pieniądze od dłużnika – plan działania w skrócie
Windykacja to ogół działań prowadzących do odzyskania należności: od przypomnienia o płatności, przez negocjacje, po postępowanie sądowe i egzekucję. W praktyce wygląda to tak:
- Zebranie dowodów istnienia długu i sprawdzenie terminu przedawnienia.
- Wezwanie do zapłaty.
- Windykacja polubowna (rozmowa, ugoda, raty).
- Pozew o zapłatę, najczęściej w trybie upominawczym lub nakazowym.
- Egzekucja komornicza na podstawie tytułu wykonawczego.
Nie każda sprawa musi przejść wszystkie etapy. Zwykle warto jednak zacząć od początku, bo brak wezwania czy uporządkowanej dokumentacji potrafi opóźnić całą sprawę o miesiące.
Krok 1. Zbierz dokumenty i sprawdź przedawnienie
Co udowadnia istnienie długu
Sąd nie rozstrzyga na podstawie przekonania, że ktoś jest winien pieniądze, tylko na podstawie dowodów. Przygotuj więc:
- umowę lub zamówienie (także mailowe), a przy pożyczce potwierdzenie przelewu z opisem,
- faktury, protokoły odbioru, listy przewozowe, korespondencję potwierdzającą wykonanie usługi,
- dowody uznania długu, na przykład wiadomość „zapłacę do piątku” albo częściową wpłatę,
- dane dłużnika: PESEL lub NIP/KRS, adres zamieszkania lub siedziby, numery rachunków.
Jeśli pożyczyłeś pieniądze znajomemu bez pisemnej umowy, nie wszystko jest stracone. Przelew bankowy z tytułem „pożyczka”, wiadomości w komunikatorze i zeznania świadków mogą wystarczyć. Dowodów jest tym więcej, im wcześniej zaczniesz je zabezpieczać.
Przedawnienie roszczeń
Przedawnienie ma znaczenie, bo po jego upływie dłużnik może uchylić się od zapłaty. Zgodnie z art. 118 KC termin ogólny wynosi 6 lat, a dla roszczeń związanych z prowadzeniem działalności gospodarczej 3 lata. Koniec terminu przypada na ostatni dzień roku kalendarzowego.
Przykład: faktura za usługę miała termin płatności 15 marca 2024 r. Trzyletni termin upłynie 31 grudnia 2027 r.
Sąd nie bada przedawnienia z urzędu, ale jeśli dłużnik podniesie ten zarzut, roszczenie przestaje być skutecznie dochodzone. Bieg terminu przerywa m.in. wniesienie pozwu, uznanie długu przez dłużnika lub wszczęcie mediacji (art. 123 KC). Samo wysłanie wezwania do zapłaty terminu nie przerywa.
Krok 2. Wezwanie do zapłaty – jak je przygotować
Wezwanie do zapłaty to formalne pismo informujące dłużnika o wysokości zadłużenia i terminie jego uregulowania. Nie jest obowiązkowe przed złożeniem pozwu, ale warto je wysłać z kilku powodów. Pozwala dłużnikowi zapłacić bez kosztów sądowych, jest dowodem Twojej staranności i bywa warunkiem dalszych działań, na przykład wpisu do biura informacji gospodarczej.
Dobre wezwanie zawiera:
- dane stron i podstawę zobowiązania (numer faktury, umowy, data przelewu),
- kwotę główną oraz odsetki za opóźnienie, naliczane od dnia następnego po terminie płatności (art. 481 KC),
- termin zapłaty, zwykle 7 dni, a 14 dni, jeśli planujesz zgłoszenie do rejestru dłużników,
- numer rachunku do wpłaty,
- informację o kolejnych krokach, jeśli zapłata nie wpłynie, podaną rzeczowo i bez gróźb.
Wyślij pismo listem poleconym za potwierdzeniem odbioru albo kurierem. Mail uzupełnij jako kopię, bo trudno z niego wykazać doręczenie.
Przedsiębiorcy mają dodatkowe uprawnienie. W transakcjach handlowych wierzycielowi przysługuje rekompensata za koszty odzyskiwania należności: równowartość 40 euro przy świadczeniu do 5000 zł, 70 euro przy kwocie powyżej 5000 zł do 50 000 zł i 100 euro przy kwocie od 50 000 zł. Warto ją wskazać już w wezwaniu. Zasady stosowania tych przepisów sprawdź w aktualnej ustawie.
Krok 3. Windykacja polubowna – ugoda zamiast procesu
Gdy dłużnik nie reaguje na pismo, nie zawsze oznacza to złą wolę. Częściej wynika z kłopotów z płynnością, chaosu lub unikania kontaktu. Windykacja polubowna to rozmowy telefoniczne, korespondencja i negocjacje, które mają doprowadzić do spłaty.
Najlepsze efekty daje konkret. Zaproponuj rozłożenie długu na raty, ale zabezpiecz to ugodą w formie pisemnej. Powinna ona zawierać:
- uznanie długu w określonej kwocie,
- harmonogram spłat z datami,
- klauzulę, że opóźnienie z ratą powoduje natychmiastową wymagalność całości,
- oświadczenie o poddaniu się egzekucji w akcie notarialnym, jeśli kwota jest znaczna (taki akt po nadaniu klauzuli może zastąpić wyrok).
Uznanie długu w ugodzie przerywa bieg przedawnienia, co dodatkowo zabezpiecza wierzyciela.
Jeśli dłużnik jest przedsiębiorcą lub konsumentem z zaległością, możesz zgłosić dług do biura informacji gospodarczej. Ustawa o udostępnianiu informacji gospodarczych wymaga m.in. minimalnej kwoty (200 zł wobec konsumenta, 500 zł wobec przedsiębiorcy), upływu co najmniej 30 dni od terminu płatności oraz doręczenia wezwania z zapowiedzią zgłoszenia, co najmniej 14 dni przed wpisem. Wpis motywuje do spłaty, bo wpływa na wiarygodność kredytową dłużnika.
Krok 4. Droga sądowa – pozew i nakaz zapłaty
Jeśli rozmowy nie przynoszą rezultatu, a dług jest bezsporny, skieruj sprawę do sądu. Nie musisz od razu liczyć na długi proces. Kodeks postępowania cywilnego przewiduje kilka szybszych ścieżek.
Postępowanie upominawcze
W postępowaniu upominawczym (art. 499 KPC) sąd wydaje nakaz zapłaty bez rozprawy, jeśli roszczenie jest pieniężne, a okoliczności sprawy nie budzą wątpliwości. Opłata od pozwu wynosi wtedy jedną czwartą opłaty podstawowej, czyli znacznie mniej niż w zwykłym procesie. Dłużnik ma 2 tygodnie od doręczenia na zapłatę albo wniesienie sprzeciwu. Jeśli nie zrobi ani jednego, nakaz się uprawomocnia.
Postępowanie nakazowe
Postępowanie nakazowe (art. 485 KPC) jest przeznaczone dla roszczeń popartych konkretnymi dokumentami, np. zaakceptowanym rachunkiem, wezwaniem do zapłaty przyjętym przez dłużnika bez zastrzeżeń czy pisemnym uznaniem długu. Sąd również orzeka na posiedzeniu niejawnym. Dłużnik może wnieść zarzuty, które, jeśli są zasadne, prowadzą do rozpoznania sprawy na rozprawie.
E-sąd
Elektroniczne postępowanie upominawcze prowadzi jeden sąd: VI Wydział Cywilny Sądu Rejonowego Lublin-Zachód w Lublinie (tzw. e-sąd). Pozew składa się online przez system teleinformatyczny sądów. Oszczędza to czas i koszty, szczególnie przy kilku czy kilkunastu podobnych sprawach, na przykład zaległych fakturach od różnych kontrahentów. Warto jednak pamiętać, że sprzeciw dłużnika skutkuje przekazaniem sprawy do sądu właściwego do rozpoznania w zwykłym trybie.
Co się dzieje po sprzeciwie
Jeśli dłużnik kwestionuje roszczenie, nakaz traci moc w całości, a sąd rozpoznaje sprawę na rozprawie. Tu znów liczą się dowody z kroku pierwszego. Przy rzetelnej dokumentacji szanse wierzyciela są wysokie, ale postępowanie może trwać kilka miesięcy do kilku lat, zależnie od sądu i złożoności sprawy.
Krok 5. Egzekucja komornicza – gdy dłużnik nadal nie płaci
Prawomocny wyrok lub nakaz zapłaty to jeszcze nie pieniądze na koncie. Aby je odzyskać, potrzebujesz tytułu wykonawczego, czyli orzeczenia z klauzulą wykonalności. Sąd nadaje ją na wniosek, a w postępowaniu upominawczym często także z urzędu po upływie terminu na sprzeciw. Następnie składasz do komornika wniosek o wszczęcie egzekucji komorniczej.
Komornik może zająć:
- wynagrodzenie za pracę (z zachowaniem przepisów o kwocie wolnej od zajęcia, art. 833 KPC),
- środki na rachunku bankowym,
- emeryturę lub rentę (w ograniczonym zakresie),
- ruchomości, pojazdy, a także nieruchomości,
- wierzytelności dłużnika wobec jego własnych kontrahentów.
Jeśli nie znasz majątku dłużnika, we wniosku możesz wskazać różne składniki jednocześnie albo skorzystać z uprawnienia komornika do ustalenia rachunków bankowych. Skuteczność zależy od tego, czy dłużnik ma co zająć. Egzekucja z wynagrodzenia pozwala odzyskiwać dług powoli, ale regularnie, a przy firmach często kluczowy jest szybki zajęcie rachunków i wierzytelności, zanim środki znikną.
Ile kosztuje windykacja i jak długo trwa
Koszty zależą od etapu i kwoty:
- Wezwanie do zapłaty: koszt listu poleconego, kilka złotych.
- Opłata sądowa: co do zasady 5% wartości przedmiotu sporu, ale w postępowaniu upominawczym i nakazowym jedna czwarta tej kwoty. Dla małych kwot obowiązują opłaty stałe.
- Pełnomocnik: wynagrodzenie według umowy, a koszty zastępstwa procesowego mogą zostać zasądzone od dłużnika w ramach stawek rozporządzenia.
- Egzekucja: opłaty komornicze, które co do zasady ostatecznie obciążają dłużnika, choć wierzyciel zwykle wnosi opłatę wstępną.
Czas jest bardzo różny. Dobrowolna zapłata po wezwaniu może nastąpić w kilka dni, nakaz zapłaty to zwykle kilka tygodni, a spór sądowy z egzekucją nawet kilka lat. Dlatego liczy się skuteczność: dochodzenie niewielkiej kwoty od dłużnika bez majątku bywa nieopłacalne, i warto to ocenić przed wniesieniem pozwu. Wysokości opłat i stawek zmieniają się, więc przed działaniem zweryfikuj ich aktualność w przepisach.
Najczęstsze błędy wierzycieli i kiedy pomoże firma windykacyjna
Z praktyki wynikają powtarzające się potknięcia:
- czekanie z działaniem, aż roszczenie zbliży się do przedawnienia,
- wysyłanie wezwań na nieaktualny adres, co utrudnia wykazanie doręczenia,
- brak pisemnego potwierdzenia ustaleń z dłużnikiem,
- naliczanie odsetek w złej wysokości lub od złej daty,
- dochodzenie długu od niewłaściwego podmiotu, np. osoby, która podpisała umowę jako pełnomocnik spółki.
Z pomocy firmy windykacyjnej warto skorzystać, gdy zaległości jest wiele, dłużnik unika kontaktu albo brakuje Ci czasu na prowadzenie sprawy. Profesjonalista ocenia szanse odzyskania długu, prowadzi negocjacje, przygotowuje dokumenty sądowe i nadzoruje egzekucję. Dzięki temu możesz skupić się na własnej działalności.
Co zrobić, gdy dłużnik wyprowadza majątek
Zdarza się, że w trakcie sprawy dłużnik przepisuje samochód na członka rodziny, sprzedaje nieruchomość poniżej wartości albo opróżnia rachunki. Wierzyciel ma wtedy dwa narzędzia. Pierwszym jest zabezpieczenie roszczenia (art. 730 i nast. KPC). Można o nie wnioskować przed wniesieniem pozwu albo razem z nim, uprawdopodobniając istnienie długu i to, że brak zabezpieczenia utrudni lub uniemożliwi późniejszą egzekucję. Sąd rozpoznaje taki wniosek niezwłocznie, zwykle w ciągu tygodnia, i może zająć rachunek, wynagrodzenie lub ruchomości albo wpisać hipotekę przymusową do księgi wieczystej nieruchomości. Drugim narzędziem jest skarga pauliańska (art. 527 KC), czyli żądanie uznania za bezskuteczną wobec wierzyciela czynności, którą dłużnik dokonał ze szkodą dla wierzycieli. Szczególnie dotyczy to darowizn i sprzedaży osobom bliskim, wobec których obowiązują ułatwienia dowodowe. Roszczenie wygasa po 5 latach od dokonania czynności (art. 530 KC), więc z reakcją nie warto zwlekać. Bezpodstawne zabezpieczenie może rodzić obowiązek naprawienia szkody, dlatego wniosek warto oprzeć na solidnych dowodach.
Dłużnik w upadłości lub restrukturyzacji
Czasem windykacja napotyka na przeszkodę nie do obejścia zwykłymi metodami, ponieważ dłużnik wszedł w postępowanie upadłościowe lub restrukturyzacyjne. Wtedy indywidualne ściganie długu ustępuje miejsca procedurze zbiorowej. Po ogłoszeniu upadłości wszczęte egzekucje komornicze co do majątku wchodzącego w skład masy ulegają zawieszeniu, a następnie umorzeniu, a wierzytelność trzeba zgłosić syndykowi w terminie 30 dni od obwieszczenia o ogłoszeniu upadłości. W postępowaniach restrukturyzacyjnych wierzytelności zgłasza się nadzorcy lub zarządcy według zasad danego trybu. Terminy są krótkie, a ich przekroczenie może utrudnić zaspokojenie. Aby nie przegapić obwieszczenia, regularnie sprawdzaj kontrahentów w Krajowym Rejestrze Zadłużonych, który jest jawny i dostępny online. Warto pamiętać, że w upadłości wierzyciele nie są zaspokajani po równo. Kolejność zależy od kategorii (np. wierzytelności zabezpieczone rzeczowo mają pierwszeństwo), a zwykli wierzyciele często odzyskują tylko część należności, dlatego liczy się szybkie zgłoszenie i kompletne dokumenty.
Śmierć dłużnika. Kto odpowiada za dług
Śmierć dłużnika nie wygasza zobowiązania, bo spadek obejmuje ogół praw i obowiązków zmarłego (art. 922 KC), także długi. Wierzyciel nie może jednak pozwać zmarłego ani skierować pozwu „do spadku”, tylko musi ustalić spadkobierców. Pomocne są postanowienie o stwierdzeniu nabycia spadku lub akt poświadczenia dziedziczenia, a jeśli ich nie ma, wierzyciel może sam złożyć wniosek o stwierdzenie nabycia spadku jako osoba z interesem prawnym. Należy pamiętać o skutkach przyjęcia spadku. Jeżeli spadkobierca nie złoży oświadczenia w ciągu 6 miesięcy od dowiedzenia się o tytule powołania, przyjmuje spadek z dobrodziejstwem inwentarza (art. 1015 KC). Odpowiada wówczas za długi tylko do wartości odziedziczonego majątku (art. 1031 § 2 KC). Zdarza się też, że spadkobiercy odrzucają spadek, a wtedy wierzyciel kieruje roszczenia do kolejnych osób powołanych do dziedziczenia albo, gdy nikt nie dziedziczy, długu nie odzyska z majątku. Warto więc wcześnie zweryfikować, kto i jak przyjął spadek, zanim poniesiesz koszty pozwu.
Sprzedaż wierzytelności i ulga na złe długi
Jeśli nie chcesz czekać na wynik długiej sprawy, możesz rozważyć cesję wierzytelności, czyli sprzedaż długu innemu podmiotowi (art. 509 KC). Zasadniczo nie wymaga ona zgody dłużnika, chyba że sprzeciwia się temu ustawa, umowa albo właściwość zobowiązania. Z wierzytelnością przechodzą na nabywcę związane z nią prawa, w tym odsetki zaległe. Cena jest zwykle niższa niż wartość nominalna, bo kupujący bierze na siebie ryzyko niewypłacalności dłużnika, ale zyskujesz pewność i szybki przypływ gotówki. Dla bezpieczeństwa zawrzyj umowę na piśmie i poinformuj dłużnika o zmianie wierzyciela, bo do tego czasu zapłata do rąk dotychczasowego wierzyciela jest skuteczna wobec nabywcy (art. 512 KC). Przedsiębiorcy powinni też sprawdzić skutki podatkowe. W określonych warunkach można skorzystać z ulgi na złe długi w VAT (art. 89a ustawy o VAT), która pozwala skorygować podatek należny od faktury niezapłaconej przez 90 dni od terminu płatności. Wymaga to spełnienia warunków dotyczących statusu stron i terminu korekty, więc skonsultuj szczegóły z księgowym.
Jak ograniczyć ryzyko, zanim powstanie zaległość
Najtańsza windykacja to ta, której nie trzeba prowadzić, dlatego odzyskać pieniądze od dłużnika łatwiej, gdy ryzyko oceni się przed zawarciem umowy. Przed pierwszą współpracą sprawdź kontrahenta w KRS lub CEIDG, w Krajowym Rejestrze Zadłużonych, w wykazie podatników VAT (tzw. biała lista) oraz w biurach informacji gospodarczej. Dla nowych klientów rozważ krótszy termin płatności, zaliczkę lub płatność z góry za pierwsze zamówienia, a limit kredytu kupieckiego zwiększaj stopniowo wraz z rzetelnością płatności. Przy większych transakcjach warto zabezpieczyć należność w sposób, który ułatwi późniejsze dochodzenie roszczeń, na przykład przez poręczenie (wymaga formy pisemnej, art. 876 KC), zastaw rejestrowy albo weksel, który otwiera drogę do postępowania nakazowego. Dobrą praktyką jest też zapis w umowie o odsetkach umownych za opóźnienie (w granicach odsetek maksymalnych), a także o właściwości sądu i adresie do doręczeń. Osoby prywatne udzielające pożyczek powinny zawsze spisać krótką umowę z kwotą, terminem zwrotu i danymi stron, nawet jeśli dłużnikiem jest znajomy. Taki dokument oszczędza później tygodni dochodzenia dowodów.
FAQ – najczęstsze pytania o windykację
Jak odzyskać pieniądze od dłużnika, który nie odpowiada na wezwania?
Brak odpowiedzi nie blokuje działań. Wyślij ostatnie wezwanie listem poleconym, a następnie złóż pozew, najlepiej w postępowaniu upominawczym. Jeśli dłużnik nie wniesie sprzeciwu, nakaz zapłaty stanie się podstawą egzekucji.
Czy można odzyskać dług bez sądu?
Tak, jeśli dłużnik zapłaci po wezwaniu albo zawrze ugodę. Dla pewności ugodę warto spisać, a przy większych kwotach rozważyć akt notarialny z poddaniem się egzekucji. Bez sądu nie uzyskasz jednak tytułu wykonawczego, jeśli dłużnik nie wykona umowy.
Po jakim czasie dług się przedawnia?
Najczęściej po 6 latach, a roszczenia związane z działalnością gospodarczą po 3 latach. Termin kończy się z końcem roku kalendarzowego (art. 118 KC). Krótsze terminy dotyczą niektórych szczególnych roszczeń, więc sprawdź swój przypadek.
Ile kosztuje windykacja?
Zależy od drogi. Wezwanie to koszt przesyłki, sąd pobiera opłatę zależną od kwoty (w trybie upominawczym obniżoną), a egzekucja wiąże się z opłatami komorniczymi. Firma windykacyjna ustala koszty indywidualnie, często częściowo od wyniku, co warto omówić przed podpisaniem umowy.
Co zrobić, gdy dłużnik nie ma majątku?
Sprawdź możliwości egzekucji: rachunki, wynagrodzenie, wierzytelności, nieruchomości. Jeśli majątku nie ma, komornik umarza postępowanie jako bezskuteczne, ale tytuł wykonawczy pozostaje w mocy i można wrócić do egzekucji, gdy sytuacja dłużnika się zmieni. Warto też rozważyć ugodę ratalną.
Czy pożyczkę udzieloną znajomemu bez umowy da się odzyskać?
Tak, jeśli masz inne dowody: przelew z opisem, korespondencję, zeznania świadków. Brak umowy pisemnej utrudnia sprawę, ale jej nie przekreśla.
Wszystko co powinno się wiedzieć o egzekwowaniu pieniędzy od zadłużonej osoby lub firmy
Skuteczne odzyskanie pieniędzy od dłużnika to proces, w którym kolejność kroków ma znaczenie: dokumenty, przedawnienie, wezwanie, rozmowy, sąd i egzekucja. Każdy etap zwiększa Twoje szanse i pozwala podjąć decyzję, czy dalsze koszty mają sens. Pamiętaj, że przepisy KC i KPC oraz stawki opłat podlegają zmianom, a ten artykuł ma charakter informacyjny i nie stanowi porady prawnej w Twojej indywidualnej sprawie.
Jeśli chcesz ocenić szanse odzyskania konkretnej należności lub przekazać sprawę specjalistom, skontaktuj się z nami. Przeanalizujemy dokumenty i wskażemy najbardziej opłacalną drogę działania, bez zobowiązań.
 Polish
 English
 German