
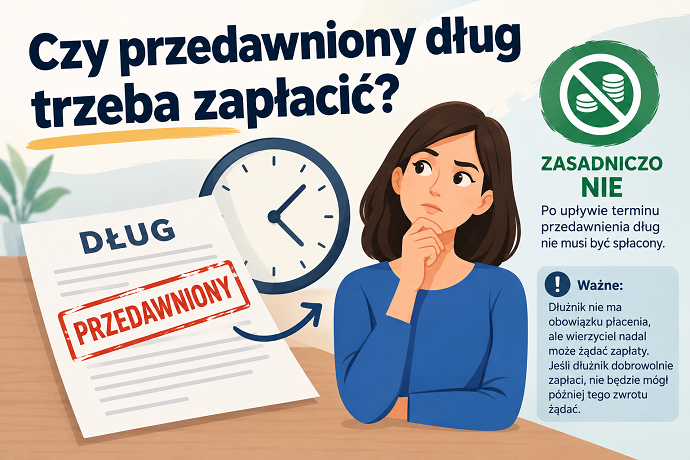
Krótka odpowiedź brzmi: nie, w sensie prawnego przymusu przedawniony dług nie trzeba spłacać – dłużnik może skutecznie odmówić zapłaty, powołując się na upływ terminu. To jednak nie oznacza, że zobowiązanie znika z dnia na dzień. Dług nadal istnieje, wierzyciel może dochodzić go polubownie, a dłużnik, który mimo wszystko zapłaci, nie odzyska już tych pieniędzy. W praktyce przedawnienie zmienia reguły gry, ale nie kasuje długu całkowicie – i to rozróżnienie ma kluczowe znaczenie zarówno dla wierzycieli, jak i dłużników.
Przedawniony dług – co to właściwie oznacza w świetle prawa
Zgodnie z art. 117 Kodeksu cywilnego, roszczenia majątkowe co do zasady ulegają przedawnieniu. Nie oznacza to jednak, że po upływie terminu dług przestaje istnieć – zmienia się jedynie jego status prawny. Wierzytelność staje się tzw. zobowiązaniem naturalnym: dłużnik może uchylić się od zapłaty, powołując się na zarzut przedawnienia, ale nie musi tego robić. Jeśli tego zarzutu nie podniesie – na przykład w toku sprawy sądowej – sąd może zasądzić należność tak, jakby przedawnienie nie miało miejsca (poza sprawami konsumenckimi, o czym niżej).
W praktyce przedawniony dług to nie dług „skasowany”, tylko taki, którego przymusowe wyegzekwowanie na drodze sądowej staje się znacznie trudniejsze lub niemożliwe – o ile dłużnik świadomie skorzysta z przysługującego mu prawa.
Ile wynosi termin przedawnienia długu w Polsce
Podstawowy termin przedawnienia wynosi 6 lat. Dla roszczeń związanych z prowadzeniem działalności gospodarczej oraz świadczeń okresowych (np. czynsz, raty, odsetki) termin ten skraca się do 3 lat. Bieg terminu liczy się od dnia wymagalności roszczenia, zgodnie z art. 120 Kodeksu cywilnego – zwykle od dnia, w którym upłynął termin płatności wskazany na fakturze, w umowie pożyczki lub w wezwaniu do zapłaty.
Ważna zasada techniczna: jeśli termin przedawnienia jest dłuższy niż dwa lata, jego koniec przypada na ostatni dzień roku kalendarzowego. W praktyce dług rzadko przedawnia się dokładnie „co do dnia” – termin wydłuża się niekiedy o kilka miesięcy, do 31 grudnia danego roku.
Terminy szczególne, o których warto pamiętać
Niektóre roszczenia mają odrębne, krótsze terminy – i to one najczęściej zaskakują wierzycieli:
- roszczenia stwierdzone prawomocnym wyrokiem, nakazem zapłaty lub ugodą sądową – 6 lat, licząc od dnia uprawomocnienia;
- roszczenia z umowy sprzedaży dokonanej w ramach działalności przedsiębiorstwa sprzedawcy – 2 lata;
- roszczenia z umowy przewozu – 1 rok;
- alimenty bieżące nie przedawniają się w trakcie trwania obowiązku, ale poszczególne, niezapłacone raty – tak, zwykle po 3 latach.
Przepisy w tym zakresie bywają nowelizowane, a orzecznictwo doprecyzowuje szczegóły. Każdą konkretną sprawę warto zweryfikować indywidualnie – ten artykuł ma charakter ogólnoinformacyjny i nie zastępuje porady prawnej.
Czy przedawniony dług trzeba zapłacić? Co faktycznie mówi prawo
Wracając do pytania z tytułu: czy przedawniony dług trzeba zapłacić – odpowiedź prawna jest precyzyjna. Dłużnik nie ma obowiązku zapłaty, jeśli skutecznie podniesie zarzut przedawnienia. W sprawach między przedsiębiorcami (B2B) sąd nie bada przedawnienia z urzędu – dłużnik musi je zgłosić, najczęściej w odpowiedzi na pozew. W sprawach z udziałem konsumentów jest inaczej: od nowelizacji z 2018 roku sąd bierze przedawnienie pod uwagę z urzędu, choć w wyjątkowych sytuacjach – gdy przemawiają za tym względy słuszności – może mimo to uwzględnić powództwo (art. 117(1) KC).
To jednak nie oznacza, że wierzyciel traci prawo do żądania zapłaty w ogóle. Może nadal wysyłać wezwania, proponować ugodę, prowadzić rozmowy polubowne. Dłużnik, który zdecyduje się zapłacić przedawniony dług dobrowolnie – nawet o tym wiedząc – nie może potem żądać zwrotu tych pieniędzy. Wynika to wprost z art. 411 pkt 3 Kodeksu cywilnego: świadczenie spełnione w celu zadośćuczynienia przedawnionemu roszczeniu nie podlega zwrotowi jako nienależne.
Co się dzieje, gdy dłużnik spłaci lub uzna przedawniony dług
Wielu dłużników nie zdaje sobie sprawy, że nawet drobne gesty mogą wpłynąć na status długu. Częściowa spłata, prośba o rozłożenie należności na raty czy podpisanie ugody po terminie przedawnienia bywają traktowane jako uznanie długu.
Zrzeczenie się zarzutu przedawnienia
Przed upływem terminu przedawnienia dłużnik nie może skutecznie zrzec się z góry prawa do podniesienia zarzutu przedawnienia – taka klauzula w umowie byłaby nieważna. Inaczej jest już po upływie terminu: zgodnie z dominującą linią orzeczniczą, jeśli dłużnik po przedawnieniu uzna dług (np. podpisze ugodę, wpłaci ratę, zadeklaruje spłatę na piśmie), traktuje się to jak zrzeczenie się zarzutu przedawnienia. Praktyczny skutek jest taki, że termin biegnie od nowa, a wierzyciel odzyskuje realną możliwość dochodzenia roszczenia na drodze sądowej.
Dla wierzycieli to istotna informacja: zanim odpuszczą starą należność, warto sprawdzić, czy w dokumentacji nie ma śladu takiego uznania – e-maila, SMS-a, potwierdzenia częściowej wpłaty. Dla dłużników to z kolei sygnał, by nie podpisywać niczego „dla świętego spokoju” bez zrozumienia konsekwencji.
Jak sprawdzić, czy dług jest przedawniony – praktyczne kroki
Ocena, czy konkretna wierzytelność jest już przedawniona, wymaga kilku ustaleń:
- Ustal dokładną datę wymagalności – dzień, w którym upłynął termin płatności z faktury, umowy pożyczki lub wezwania.
- Sprawdź rodzaj roszczenia – inny termin obowiązuje dla umów B2B, inny dla pożyczek prywatnych, jeszcze inny dla roszczeń stwierdzonych wyrokiem.
- Sprawdź, czy doszło do przerwania biegu przedawnienia – zgodnie z art. 123 Kodeksu cywilnego przerywa go m.in. uznanie roszczenia przez dłużnika, wszczęcie mediacji albo wniesienie sprawy do sądu lub innego właściwego organu. Po każdym przerwaniu termin liczy się od nowa.
- Zweryfikuj, czy sprawa nie zakończyła się już prawomocnym wyrokiem lub nakazem zapłaty – wtedy obowiązuje odrębny, 6-letni termin liczony od uprawomocnienia, niezależnie od pierwotnego terminu roszczenia.
- W razie wątpliwości skonsultuj dokumentację z prawnikiem lub firmą windykacyjną, która na co dzień pracuje z terminami przedawnienia i potrafi szybko ocenić stan sprawy.
Bez tej analizy łatwo o błędną ocenę – zdarza się, że dług wygląda na przedawniony „na pierwszy rzut oka”, a w rzeczywistości bieg terminu był już wcześniej przerwany, np. przez wcześniejsze postępowanie sądowe.
Przedawniony dług a windykacja polubowna – co realnie można zrobić
Sam fakt, że roszczenie jest formalnie przedawnione, nie zamyka drogi do odzyskania pieniędzy. Windykacja polubowna działa niezależnie od tego, czy sprawa nadaje się jeszcze do sądu – opiera się na negocjacjach, a nie na przymusie prawnym.
W praktyce firma windykacyjna może:
- skontaktować się z dłużnikiem i zaproponować ugodę ratalną,
- przedstawić rzetelne rozliczenie zadłużenia, co często skłania dłużnika do dobrowolnej spłaty,
- doprowadzić do podpisania ugody, która – jak wspomniano wyżej – powoduje odnowienie biegu terminu i otwiera drogę do ewentualnego postępowania sądowego, jeśli ugoda nie zostanie dotrzymana.
Inaczej wygląda sytuacja, gdy wierzyciel dysponuje już tytułem wykonawczym – prawomocnym wyrokiem lub nakazem zapłaty z klauzulą wykonalności. Wtedy komornik prowadzi egzekucję na podstawie tego dokumentu i nie bada samodzielnie, czy roszczenie się przedawniło. Dłużnik, który chce się bronić, musi wnieść powództwo przeciwegzekucyjne (art. 840 Kodeksu postępowania cywilnego) i dopiero w tym postępowaniu podnieść zarzut przedawnienia. To pokazuje, jak duże znaczenie ma czas – im szybciej wierzyciel podejmie działania po powstaniu zaległości, tym mniej komplikacji prawnych czeka obie strony później.
Najczęstsze błędy wierzycieli i dłużników przy przedawnionych długach
Po stronie wierzycieli najczęstszym błędem jest zwlekanie z działaniem – czekanie „aż dłużnik sam zapłaci” sprawia, że po kilku latach dochodzenie należności na drodze sądowej staje się ryzykowne. Drugi błąd to brak dokumentacji kontaktów z dłużnikiem – bez dowodu wezwań, ugód czy częściowych wpłat trudno wykazać, że bieg terminu był przerywany.
Po stronie dłużników błędem bywa ignorowanie wezwań w przekonaniu, że „dług i tak się przedawni” – tymczasem wystarczy jeden e-mail z deklaracją spłaty, by termin zaczął biec od nowa. Innym częstym błędem jest podpisywanie ugody bez czytania jej treści, co może obejmować uznanie całości zadłużenia, łącznie z tą częścią, która była już przedawniona.
Najczęściej zadawane pytania o przedawniony dług
Czy przedawniony dług trzeba zapłacić, jeśli firma windykacyjna wciąż wysyła wezwania?
Nie ma prawnego przymusu zapłaty, jeśli dług jest przedawniony i dłużnik zdecyduje się podnieść ten zarzut. Wezwania do zapłaty są legalnym elementem windykacji polubownej, ale same w sobie nie zmieniają statusu prawnego roszczenia.
Czy przedawniony dług znika z rejestrów dłużników (BIG)?
Wpis w rejestrze (np. BIG InfoMonitor, Krajowy Rejestr Długów) nie jest automatycznie usuwany tylko dlatego, że minął termin przedawnienia – zasady wpisu i wykreślenia regulują odrębne przepisy o udostępnianiu informacji gospodarczych. Wykreślenie zwykle wymaga spłaty, ugody lub formalnego wniosku; szczegóły warto zweryfikować bezpośrednio w regulaminie danego rejestru.
Czy komornik może prowadzić egzekucję z przedawnionego długu?
Jeśli wierzyciel ma już prawomocny wyrok lub nakaz zapłaty z klauzulą wykonalności, komornik prowadzi egzekucję na jego podstawie i nie bada samodzielnie przedawnienia. Dłużnik musi wtedy złożyć powództwo przeciwegzekucyjne, by skutecznie podnieść ten zarzut.
Ile lat musi minąć, żeby dług prywatny się przedawnił?
W większości przypadków 6 lat, a dla roszczeń związanych z działalnością gospodarczą i świadczeń okresowych – 3 lata, licząc od dnia wymagalności, z zastrzeżeniem, że koniec terminu przypada na koniec roku kalendarzowego.
Czy warto negocjować spłatę przedawnionego długu zamiast czekać na pozew?
Często tak – ugoda pozwala uniknąć kosztów i niepewności postępowania sądowego, a dla dłużnika bywa korzystniejsza niż ryzyko odnowienia biegu przedawnienia przy nieprzemyślanej deklaracji spłaty złożonej „przy okazji”.
Konsensus analizy dotyczącej przedawnionego długu
Przedawniony dług to nie dług anulowany – to zobowiązanie, które traci jedynie łatwą drogę przymusowego wyegzekwowania przed sądem, o ile dłużnik świadomie z tego skorzysta. Wierzyciel wciąż może rozmawiać, negocjować i dochodzić spłaty polubownie, a dłużnik, który zdecyduje się zapłacić, nie odzyska już tych pieniędzy. Kluczowe jest pilnowanie terminów, dokumentowanie kontaktów z drugą stroną i szybka reakcja na zaległości – im dłużej czekamy, tym trudniej ustalić, czy roszczenie wciąż nadaje się do skutecznego dochodzenia.
Pamiętaj, że przepisy dotyczące przedawnienia bywają nowelizowane, a ich zastosowanie zależy od konkretnych okoliczności sprawy – ten artykuł ma charakter ogólnoinformacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Jeśli masz wątpliwości co do konkretnej wierzytelności – swojej lub firmowej – możemy razem sprawdzić, na jakim etapie jest sprawa i jakie masz realne możliwości odzyskania należności. Skontaktuj się z nami, a przeanalizujemy Twoją sytuację indywidualnie.
 Polish
 English
 German