
Windykacja sądowa to etap dochodzenia należności, do którego wierzyciel sięga, gdy wezwania do zapłaty i próby polubownego załatwienia sprawy nie przynoszą efektu. W praktyce oznacza to złożenie pozwu o zapłatę, uzyskanie nakazu zapłaty lub wyroku, a następnie – jeśli dłużnik nadal nie reguluje zobowiązania – skierowanie sprawy do komornika. Cały proces, w zależności od trybu postępowania i postawy dłużnika, trwa zwykle od kilku tygodni do kilkunastu miesięcy. Poniżej wyjaśniamy krok po kroku, jak wygląda dochodzenie należności na drodze sądowej – zarówno wobec osób prywatnych, jak i firm.
Windykacja sądowa – kiedy warto przejść z etapu polubownego do sądu
Windykacja sądowa to kolejny etap po nieskutecznej windykacji polubownej, czyli wezwaniach do zapłaty, negocjacjach i propozycjach ugody. Zanim sprawa trafi do sądu, warto wyczerpać możliwości polubowne – są tańsze i szybsze, a dobrze poprowadzone negocjacje często kończą się spłatą długu bez angażowania sądu.
Na drogę sądową warto się zdecydować, gdy:
- dłużnik nie odpowiada na wezwania do zapłaty mimo upływu wyznaczonego terminu,
- kwestionuje istnienie długu bez konkretnego uzasadnienia, jednocześnie nie płacąc,
- wielokrotnie deklaruje spłatę, ale nie dotrzymuje ustalonych terminów,
- zbliża się termin przedawnienia roszczenia – w takiej sytuacji zwłoka może oznaczać utratę możliwości skutecznego dochodzenia długu.
W polskim prawie ogólny termin przedawnienia roszczeń majątkowych wynosi 6 lat (art. 118 Kodeksu cywilnego), a dla roszczeń związanych z prowadzeniem działalności gospodarczej – 3 lata. Ponieważ przepisy w tym zakresie bywają nowelizowane, każdorazowo warto zweryfikować ich aktualne brzmienie – szczególnie licząc dokładny bieg terminu w konkretnej sprawie.
Etapy windykacji sądowej krok po kroku
Postępowanie sądowe o zapłatę składa się z kilku następujących po sobie etapów. Każdy z nich ma swoją logikę i wpływa na czas trwania całej sprawy.
Ostateczne wezwanie do zapłaty przed pozwem
Zanim sprawa trafi do sądu, wierzyciel powinien wysłać ostateczne wezwanie do zapłaty, najlepiej listem poleconym za potwierdzeniem odbioru. Dokument ten pełni dwie funkcje: daje dłużnikowi ostatnią szansę na dobrowolną spłatę oraz stanowi dowód w postępowaniu sądowym, że próba polubownego rozwiązania sprawy została podjęta. W wezwaniu warto określić dokładną kwotę zadłużenia, termin zapłaty (zwykle 7 dni) oraz informację o zamiarze skierowania sprawy na drogę sądową.
Złożenie pozwu o zapłatę
Kolejnym krokiem jest złożenie pozwu o zapłatę do właściwego sądu. Pozew musi zawierać m.in. dokładnie określone żądanie (kwotę główną, odsetki, koszty), uzasadnienie faktyczne oraz dowody – umowę, faktury, korespondencję, potwierdzenia wykonania usługi. Właściwość sądu zależy od wartości przedmiotu sporu: sprawy do 100 000 zł co do zasady rozpoznaje sąd rejonowy, powyżej tej kwoty – sąd okręgowy.
Elektroniczne postępowanie upominawcze (EPU) a postępowanie zwykłe
W wielu sprawach o zapłatę dobrym rozwiązaniem jest elektroniczne postępowanie upominawcze, prowadzone przez e-Sąd w Lublinie. Pozew składa się wyłącznie drogą elektroniczną, bez konieczności dołączania oryginałów dokumentów na etapie wnoszenia sprawy, co skraca i upraszcza procedurę. EPU sprawdza się przy długach niebudzących wątpliwości dowodowych – np. niezapłaconych fakturach czy prostych umowach pożyczki.
Jeśli sprawa jest bardziej skomplikowana (sporne okoliczności, potrzeba przesłuchania świadków, złożone rozliczenia), lepszym wyborem bywa postępowanie zwykłe przed sądem właściwym miejscowo, choć trwa ono zazwyczaj dłużej.
Nakaz zapłaty i możliwe scenariusze
Jeśli sąd uzna żądanie za zasadne, wydaje nakaz zapłaty. Dłużnik ma zwykle 14 dni na wniesienie sprzeciwu (w postępowaniu upominawczym) lub zarzutów (w postępowaniu nakazowym). Możliwe są trzy scenariusze:
- Dłużnik nie wnosi sprzeciwu – nakaz zapłaty się uprawomocnia i staje się podstawą egzekucji.
- Dłużnik wnosi sprzeciw – sprawa trafia do rozpoznania na zasadach ogólnych, co wydłuża postępowanie.
- Strony zawierają ugodę – proces kończy się bez konieczności dalszego prowadzenia sprawy.
Ile trwa windykacja sądowa – realistyczne terminy
Czas trwania windykacji sądowej zależy od wybranego trybu, obciążenia danego sądu oraz aktywności dłużnika. W praktyce można przyjąć następujące, orientacyjne ramy czasowe:
wydanie nakazu zapłaty w elektronicznym postępowaniu upominawczym – zwykle od kilku tygodni do 2-3 miesięcy od złożenia pozwu,
uprawomocnienie nakazu zapłaty (jeśli dłużnik nie wniesie sprzeciwu) – dodatkowe kilka tygodni po upływie terminu na sprzeciw,
rozpoznanie sprawy w postępowaniu zwykłym, ze sprzeciwem dłużnika – od kilku miesięcy do nawet ponad roku, zależnie od liczby rozpraw i złożoności sprawy,
postępowanie egzekucyjne po uzyskaniu tytułu wykonawczego – czas zależny od tego, czy komornik szybko ustali majątek dłużnika.
Te ramy czasowe mają charakter orientacyjny – rzeczywisty czas trwania sprawy zależy od obciążenia konkretnego wydziału sądu oraz zachowania dłużnika, dlatego trudno podać jeden uniwersalny termin.
Koszty windykacji sądowej – kto je ponosi
Rozpoczęcie sprawy sądowej wiąże się z kosztami, które warto uwzględnić, planując dochodzenie należności:
- opłata sądowa od pozwu – w elektronicznym postępowaniu upominawczym wynosi 1,25% wartości dochodzonego roszczenia (minimum 30 zł), w postępowaniu zwykłym może być wyższa,
- koszty zastępstwa procesowego, jeśli sprawę prowadzi pełnomocnik – ich wysokość zależy od wartości sporu i jest ustalana według stawek określonych w rozporządzeniu,
- koszty postępowania egzekucyjnego, w tym opłata egzekucyjna pobierana przez komornika.
Co istotne, co do zasady koszty procesu ponosi strona przegrywająca. Oznacza to, że jeśli sąd uwzględni powództwo, dłużnik zostaje zobowiązany do zwrotu wierzycielowi poniesionych kosztów sądowych i kosztów zastępstwa procesowego – obok kwoty głównej i odsetek. W praktyce realne odzyskanie tych kosztów zależy jednak od wypłacalności dłużnika.
Nakaz zapłaty a tytuł wykonawczy – ważna różnica
Wielu wierzycieli myli nakaz zapłaty z możliwością natychmiastowego wszczęcia egzekucji, a to nie to samo. Prawomocny nakaz zapłaty lub wyrok sądu to dopiero tytuł egzekucyjny. Aby móc skierować sprawę do komornika, trzeba jeszcze uzyskać na nim klauzulę wykonalności, którą nadaje sąd na wniosek wierzyciela. Dopiero tytuł egzekucyjny zaopatrzony w klauzulę wykonalności staje się tytułem wykonawczym i stanowi podstawę do wszczęcia postępowania egzekucyjnego.
Wniosek o nadanie klauzuli wykonalności można złożyć od razu po uprawomocnieniu się orzeczenia – w wielu sądach procedura ta trwa od kilku dni do kilku tygodni.
Postępowanie egzekucyjne – co dzieje się po wyroku
Gdy wierzyciel dysponuje już tytułem wykonawczym, kolejnym krokiem jest złożenie wniosku o wszczęcie egzekucji do wybranego komornika sądowego. Od 2019 roku wierzyciel ma prawo wyboru komornika na terenie całej Polski (z pewnymi wyjątkami dotyczącymi spraw wymagających przeprowadzenia egzekucji z nieruchomości).
Komornik, po wszczęciu postępowania, ustala majątek dłużnika i może m.in.:
- zająć wynagrodzenie za pracę lub inne świadczenia (np. emeryturę, rentę) – z zachowaniem ustawowych kwot wolnych od zajęcia,
- zająć środki na rachunkach bankowych,
- zająć ruchomości oraz nieruchomości należące do dłużnika,
- w przypadku dłużników prowadzących działalność gospodarczą – zająć wierzytelności przysługujące dłużnikowi od jego kontrahentów.
Skuteczność egzekucji w dużej mierze zależy od tego, czy dłużnik posiada majątek lub dochody, z których można prowadzić egzekucję. Dlatego jeszcze przed złożeniem pozwu warto – jeśli to możliwe – sprawdzić podstawowe informacje o kondycji finansowej dłużnika, np. poprzez rejestry dłużników czy dane z Krajowego Rejestru Sądowego w przypadku firm.
Windykacja sądowa wobec firm i wobec osób prywatnych – najważniejsze różnice
Dochodzenie należności od przedsiębiorcy różni się w kilku aspektach od windykacji wobec konsumenta:
- termin przedawnienia – dla roszczeń związanych z prowadzeniem działalności gospodarczej wynosi zwykle 3 lata, podczas gdy dla większości roszczeń wobec osób prywatnych obowiązuje termin 6-letni (choć są wyjątki, np. krótsze terminy dla niektórych roszczeń okresowych),
- dostępne dane o majątku – w przypadku firm łatwiej ustalić sytuację finansową na podstawie danych rejestrowych i sprawozdań finansowych; w przypadku osób prywatnych zakres dostępnych informacji jest węższy,
- skutki niewypłacalności – wobec firmy w skrajnych przypadkach może dojść do postępowania upadłościowego lub restrukturyzacyjnego, co wpływa na sposób zaspokojenia wierzyciela; wobec osoby prywatnej możliwe jest z kolei ogłoszenie upadłości konsumenckiej,
- ton komunikacji – w relacjach B2B częściej sprawdzają się formalne wezwania i jasne odwołania do zapisów umowy, natomiast w kontaktach z konsumentem warto pamiętać o dodatkowych obowiązkach informacyjnych wynikających z przepisów o ochronie konsumentów.
Niezależnie od tego, czy dłużnikiem jest firma, czy osoba prywatna, sama procedura sądowa – pozew, nakaz zapłaty, klauzula wykonalności, egzekucja – przebiega według tych samych zasad kodeksu postępowania cywilnego.
Najczęstsze błędy przy windykacji sądowej
Na koniec warto wspomnieć o kilku powtarzających się błędach, które wydłużają lub utrudniają dochodzenie należności:
- zbyt późne skierowanie sprawy do sądu, przez co zbliża się lub mija termin przedawnienia,
- brak kompletnej dokumentacji – niepodpisane umowy, brak potwierdzeń doręczenia wezwań, niekompletne faktury,
- pominięcie etapu ustalenia majątku dłużnika przed złożeniem wniosku egzekucyjnego, co prowadzi do bezskutecznej egzekucji,
- wybór niewłaściwego trybu postępowania do charakteru sprawy (np. próba prowadzenia skomplikowanej sprawy w uproszczonym trybie EPU).
FAQ – najczęstsze pytania o windykację sądową
Ile trwa windykacja sądowa długu?
Zależy od trybu postępowania i postawy dłużnika. Jeśli dłużnik nie wnosi sprzeciwu od nakazu zapłaty, cała droga do uzyskania tytułu wykonawczego może zamknąć się w kilku miesiącach. Jeśli sprawa jest sporna i trafia na drogę procesu zwykłego, może potrwać rok lub dłużej.
Czy warto iść do sądu z niewielkim długiem?
To zależy od relacji kwoty długu do kosztów postępowania oraz od tego, czy dłużnik ma z czego zapłacić. Przy niższych kwotach dobrym rozwiązaniem bywa elektroniczne postępowanie upominawcze, w którym opłata sądowa jest stosunkowo niska, a procedura uproszczona.
Co jeśli dłużnik nie ma żadnego majątku?
Jeśli komornik nie znajdzie majątku ani dochodów, z których można prowadzić egzekucję, wydaje postanowienie o umorzeniu postępowania z powodu bezskuteczności egzekucji. Wierzyciel zachowuje jednak tytuł wykonawczy i może ponowić wniosek egzekucyjny, jeśli sytuacja majątkowa dłużnika się zmieni.
Czy komornik może zająć wszystko, co ma dłużnik?
Nie. Przepisy przewidują kwoty i przedmioty wolne od zajęcia – m.in. część wynagrodzenia za pracę, niektóre świadczenia socjalne oraz przedmioty codziennego użytku niezbędne dłużnikowi i jego rodzinie.
Czy trzeba mieć prawnika, żeby złożyć pozew o zapłatę?
Nie jest to obowiązkowe – wierzyciel może samodzielnie złożyć pozew, zwłaszcza w prostszych sprawach w trybie elektronicznego postępowania upominawczego. W bardziej złożonych sprawach warto jednak skorzystać ze wsparcia osoby lub firmy z doświadczeniem w dochodzeniu należności, co zmniejsza ryzyko błędów formalnych.
Warto czy nie warto zająć się windykacją sądową?
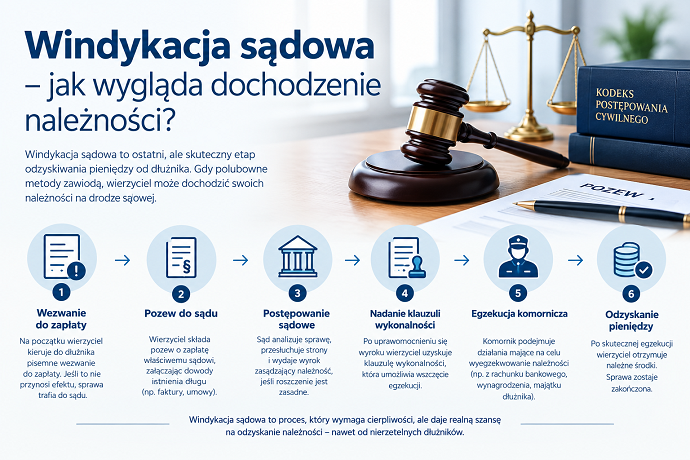
Windykacja sądowa to sformalizowana droga dochodzenia należności, obejmująca kolejno: wezwanie do zapłaty, złożenie pozwu, uzyskanie nakazu zapłaty lub wyroku, nadanie klauzuli wykonalności oraz – w razie potrzeby – postępowanie egzekucyjne prowadzone przez komornika. Choć bywa dłuższa i bardziej sformalizowana niż windykacja polubowna, w wielu przypadkach jest jedynym skutecznym sposobem na odzyskanie należności, szczególnie gdy dłużnik unika kontaktu lub zbliża się termin przedawnienia roszczenia.
Warto pamiętać, że opisane powyżej terminy i zasady mają charakter ogólny, a przepisy prawa cywilnego i procedury sądowej bywają nowelizowane – dlatego przed podjęciem decyzji dobrze jest zweryfikować ich aktualne brzmienie. Powyższy tekst ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie.
Jeśli zastanawiasz się, czy w Twojej sytuacji warto skierować sprawę na drogę sądową, chętnie pomożemy ocenić, jaki tryb postępowania będzie najbardziej efektywny – skontaktuj się z nami, aby omówić szczegóły konkretnej należności.
 Polish
 English
 German